开发你的第一个
量化因子
AI Agent & Skills 驱动的量化交易工作流
过去涨得好,未来就一定排前面吗?
A 过去涨了 20%,B 只涨了 5%。
下一周,A 的收益一定更高吗?
今天练习的三件事
把直觉写成因子 → 看懂 IC 与分组 → 提出可检验的研究请求。
你要带走的能力
解释一个因子为什么这样算,并用证据判断它是否值得继续研究。
先看你在比较谁
| 日期 × 标的 | A | B | C |
|---|---|---|---|
| 昨天 | 2 | 4 | 1 |
| 今天 | 5 | 3 | −1 |
| 下一天 | ? | ? | ? |
颜色只表示比较方向;数字是教学示意。
纵向:固定一只标的
A 今天与 A 的过去比较,帮助做择时判断。
横向:固定同一天
今天 A、B、C 彼此比较,研究谁可能相对更强。
因子分数,离订单还隔着什么?
OHLCV
趋势斜率
明确方向
前 20%
A 占 50%
把指标当作因子研究
先提出它与未来表现的关系,再用历史数据检验。
把因子用于策略
还要选择标的、分配仓位,并考虑风险、成本与执行。
Trend Score:按四个面板读证据
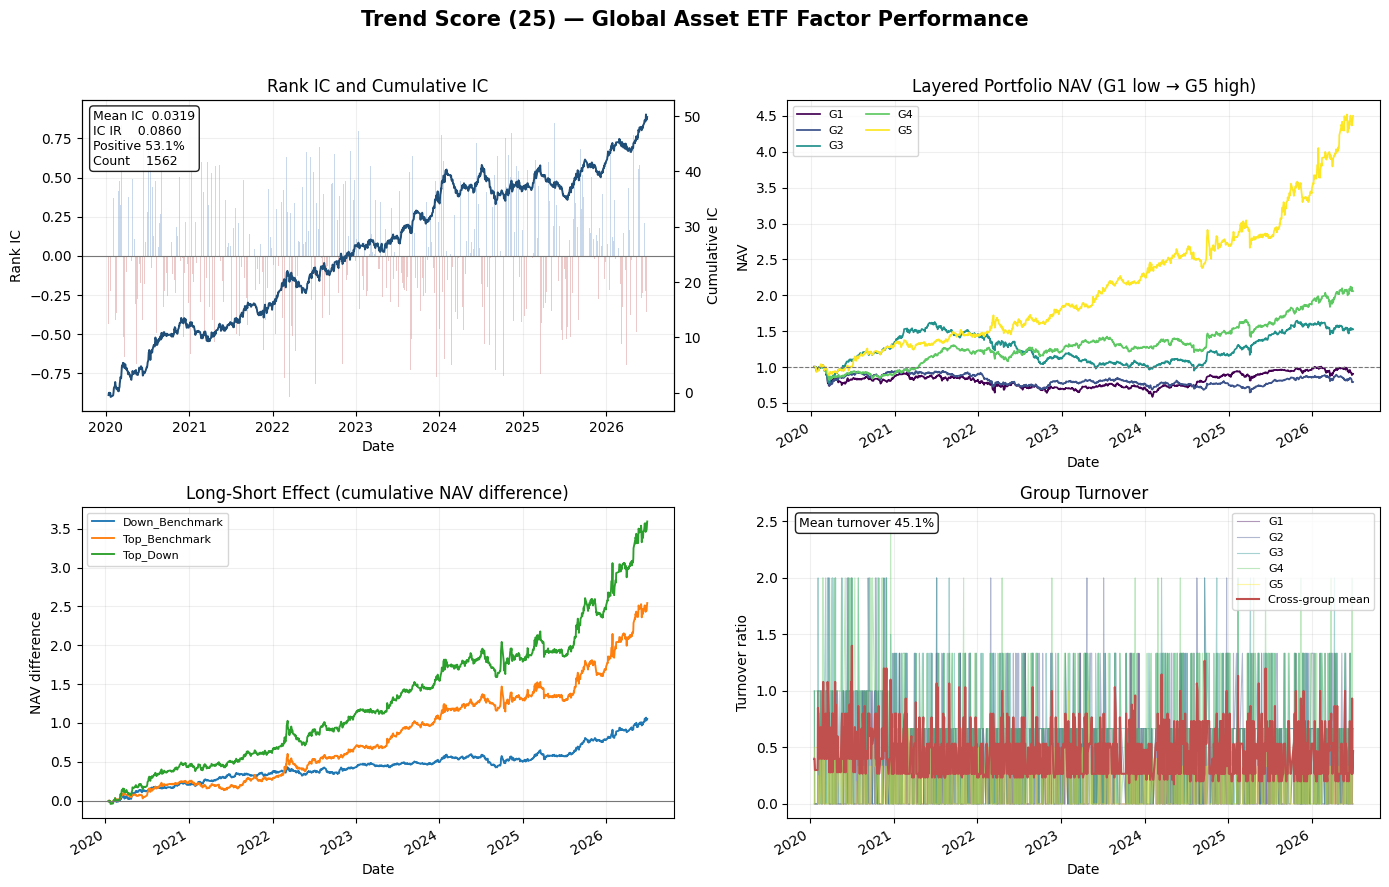
IC 样本数:1,562
同一资产池与检验口径
全样本历史诊断
Mom Skip:只取两个历史端点
长期动量,跳过最近一段价格变化。
total=252,skip=22;252 与 22 都按交易观测计数,不按日历天数。
Mom Skip:按四个面板读证据
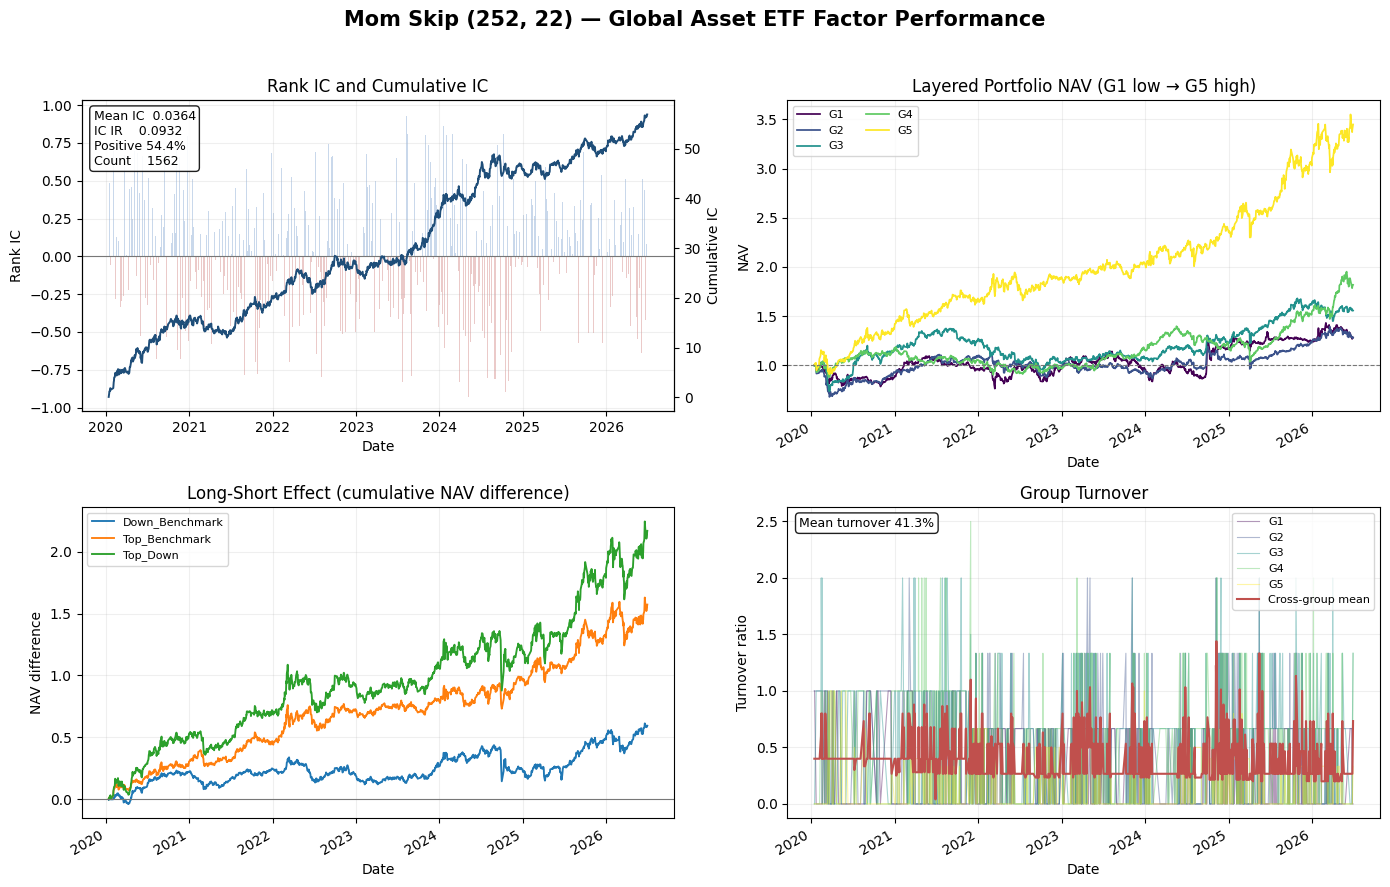
IC 样本数:1,562
同一资产池与检验口径
全样本历史诊断
课堂互动 · 因子的输入
但最近 25 个观测中,其他价格的路径不同。
Trend Score 和 Mom Skip 中,哪个得分可能变化?为什么?
先独立思考 45 秒,再分享你的判断和理由。
查看答案收起答案
Mom Skip 只读取两个指定端点;Trend Score 使用最近 25 个价格,路径改变可能影响斜率与拟合程度。
让项目计算,再看输出是什么
| eob | symbol | close | fac_val |
|---|---|---|---|
| 2018-07-06 | SHSE.510300 | 3.3950 | −1.3808 |
| 2018-07-06 | SHSE.511010 | 111.3129 | 0.0634 |
| 2018-07-06 | SHSE.518880 | 2.6800 | −0.0000 |
沿用原课数据结构示例;不是前面 18 标的绩效对照的样本区间。
IC 先回答:同一天的高分,后来更强吗?
固定同一日期、同一期限,因子与未来收益按标的一一配对。
| 同一标的 | 日期 t 的因子 | t → t+5 的未来收益 |
|---|---|---|
| A | 0.18 | +2.1% |
| B | 0.05 | −0.4% |
| C | −0.07 | +0.7% |
正值
高因子与高收益同向
接近零
本期线性相关较弱
负值
方向相反,需解释
先分清:因子 ICIR 与组合 IR
因子诊断:ICIR
先得到每个日期的 IC,
再比较跨日期的均值与波动。
平均预测方向,相对于波动有多大?
组合绩效:IR
先计算组合相对基准的主动收益:
rp − rb。
跟踪误差 = 主动收益的标准差。
ICIR:T 为有效日期数,std 用样本标准差(T−1);T < 2 或标准差为 0 时未定义。
比较时统一频率、收益期限与年化口径;ICIR 不限于 −1 到 1。
课堂互动 · 分数的尺度
标的、日期和未来收益保持不变。
这样能提高 Rank IC 或 ICIR 吗?为什么?
先独立思考 45 秒,再分享你的判断和理由。
查看答案收起答案
乘以正数不改变每天的因子排名,Rank IC 序列不变;在相同有效日期上,均值、样本标准差及有效的 ICIR 也不变。
分组实验:先分组,再看未来
先看顺序
随因子升高,各组表现是否大致单调?
再看两端
高低组是否拉开?差距来自哪一端、哪个阶段?
把多空效应拆成两部分
高组的贡献
高组比各组平均表现强多少?
低组的贡献
低组比各组平均表现弱多少?
这里 B = 五组累计净值的平均值。
差距扩大,就能说高组很强吗?
各组平均净值 1.15。
判断高组是否超过基准,并说明高低组差距主要来自哪一端。
先独立思考 45 秒,再给出判断和一句理由。
课堂互动 · 两端之外
但中间三组的表现明显不同。
只凭相同的高低组净值差,能判断两者分组效果相同吗?为什么?
先独立思考 45 秒,再分享你的判断和理由。
查看答案收起答案
相同的高低组差值只说明两端相同。还要看中间组是否大致有序,以及各组的路径和阶段表现。
比较之前,先把口径对齐
18 个 ETF/LOF · 1 日前瞻 Rank IC · 5 组分层 · 未扣交易成本
下载:2019-01-01—2026-06-30 有效因子期:2020-01-14—2026-06-30
SHSE.518880SHSE.501018SHSE.511130SHSE.510300SHSE.563300SZSE.159915SHSE.588000SZSE.159920SHSE.513330SHSE.513100SHSE.513500SHSE.513520SHSE.513030SHSE.513080SZSE.164824SZSE.159985SZSE.159980SHSE.510170前面两张图沿用原课的同一资产池、有效日期与计算口径。
这些数字支持什么,还不能支持什么?
| 同一口径 | Trend Score | Mom Skip |
|---|---|---|
| IC Mean | 0.0319 | 0.0364 |
| ICIR | 0.0860 | 0.0932 |
| IC > 0 | 53.14% | 54.42% |
| IC 样本数 | 1,562 | 1,562 |
可以说
这段历史里,二者平均 Rank IC 都为正;Mom Skip 的这些描述统计略高。
还不能说
差异已证明显著、未来一定更好,或扣费后一定赚钱。
先开发,再冻结,再看后面的数据
较早历史 · 样本内
提出假设
决定公式、参数与方向
检查数据与实现
→
较晚历史 · 样本外
按固定方案验证
记录衰减与失败
不根据结果反复调参
本课展示的是全样本历史诊断,不能把已有图重新称为“干净的样本外结果”。
看完验证结果,又改了一次参数
看完验证期后把窗口改成 20,
随后仍用原验证期宣布“独立验证通过”。
指出哪一步改变了验证期的角色,并提出下一步应怎么做。
先独立思考 45 秒,再给出判断和一句理由。
课堂互动 · 选择也是开发
看完样本外结果,只选表现最好的一个。
没有改参数,这份结果仍是对最终选择的独立验证吗?为什么?
先独立思考 45 秒,再分享你的判断和理由。
查看答案收起答案
“选谁”已经使用了这段结果。应冻结最终选择,再用未参与选择的数据或前向观察验证。
- 用自己的话解释什么是 IC、IR、分组实验、多空效应
- 设计并测试一个自己的因子,并给出绩效结果